อัปเดตตามภูมิภาค
ขายคริปโตได้กำไรต้องเสียภาษีไหม? ข้อยกเว้นถึงปี 2572 เฉพาะการขายผ่านผู้ได้รับใบอนุญาต
กำไรจากการขายคริปโตยังเป็นเงินได้ตามมาตรา 40 (4) (ฌ) แต่กฎกระทรวง ฉบับที่ 399 (พ.ศ. 2568) ยกเว้นภาษีเงินได้บุคคลธรรมดาให้เฉพาะการโอนที่ทำผ่านศูนย์ซื้อขาย นายหน้า หรือผู้ค้าที่ได้รับใบอนุญาตไทย ในช่วง 1 มกราคม 2568 ถึง 31 ธันวาคม 2572 บทความนี้พาอ่านตัวบทจริง เงื่อนไข 4 ข้อ และวิธีเช็กว่าแพลตฟอร์มที่ใช้อยู่เข้าเงื่อนไขหรือไม่
ถ้าอยากได้คำตอบสั้นที่สุด: กำไรจากการขายคริปโตยังเป็นเงินได้ที่ต้องเสียภาษีตามประมวลรัษฎากร แต่มีกฎกระทรวงยกเว้นให้เป็นการเฉพาะ คือ กฎกระทรวง ฉบับที่ 399 (พ.ศ. 2568) ซึ่งยกเว้นภาษีเงินได้บุคคลธรรมดาสำหรับกำไรจากการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัล เฉพาะที่ทำในศูนย์ซื้อขาย ผ่านนายหน้า หรือโอนให้ผู้ค้าที่ได้รับใบอนุญาตตามกฎหมายไทย และเฉพาะเงินได้ที่ได้รับระหว่างวันที่ 1 มกราคม 2568 ถึง 31 ธันวาคม 2572
เงื่อนไข "ผู้ได้รับใบอนุญาต" คือจุดที่ทำให้คนใช้ Binance สองแบบได้คำตอบไม่เหมือนกัน เพราะ Binance TH กับ binance.com ไม่ได้มีสถานะทางกฎหมายในไทยเหมือนกัน
ตัวบทกฎกระทรวงเขียนไว้ว่าอย่างไร
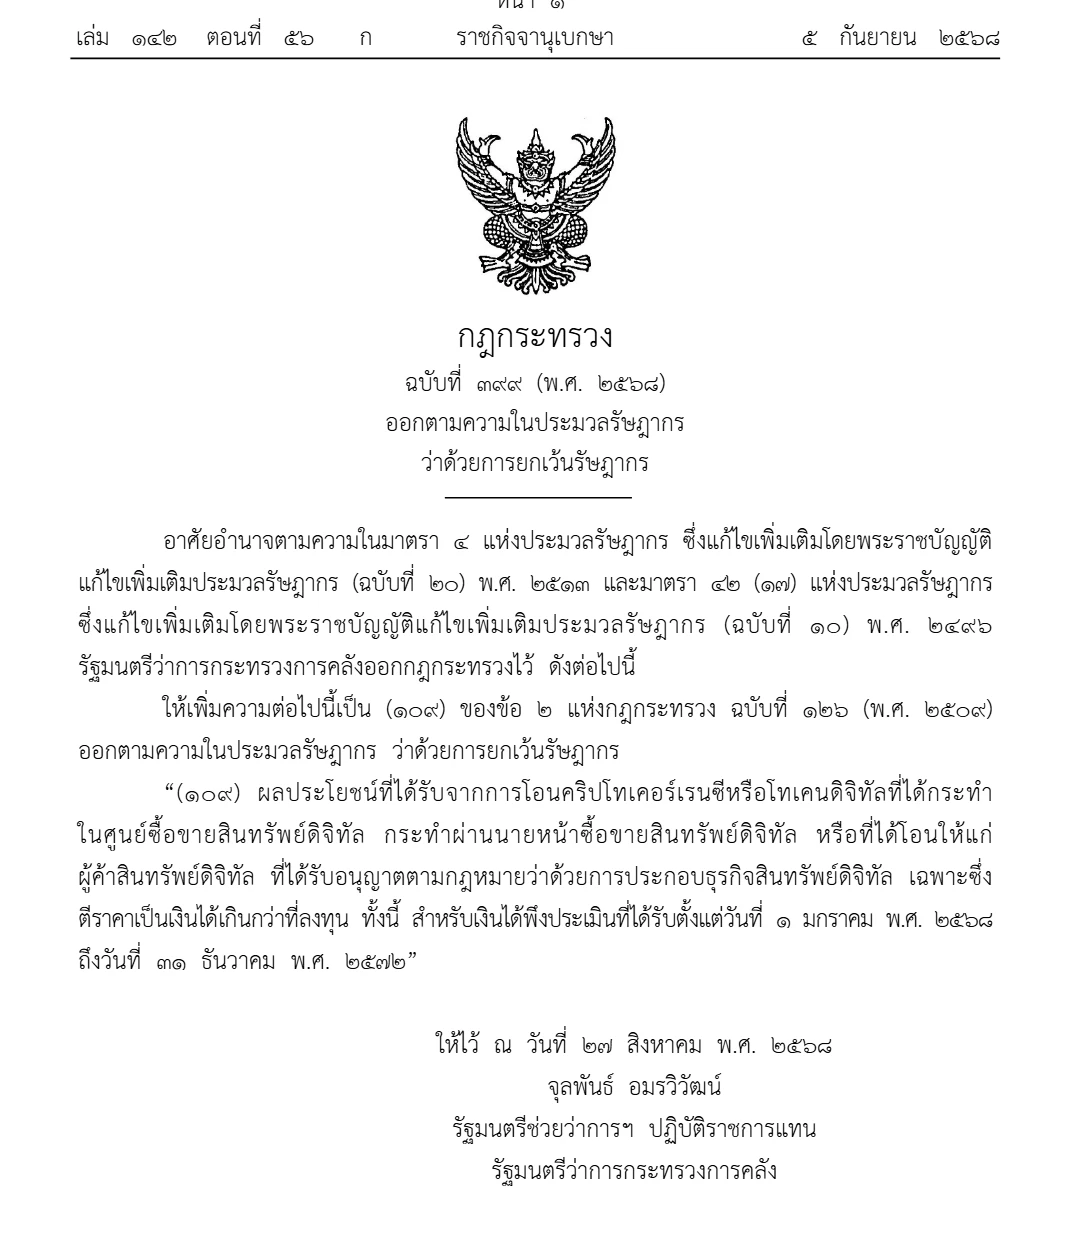
กฎกระทรวง ฉบับที่ 399 (พ.ศ. 2568) จากไฟล์ราชกิจจานุเบกษาที่หน้ารวมกฎกระทรวงของกรมสรรพากร เปิดดูเมื่อ 31 ตุลาคม 2026
ข้อความที่เพิ่มเข้าไปเป็น (109) ของข้อ 2 แห่งกฎกระทรวง ฉบับที่ 126 (พ.ศ. 2509) เขียนไว้ว่า
"(๑๐๙) ผลประโยชน์ที่ได้รับจากการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัลที่ได้กระทำในศูนย์ซื้อขายสินทรัพย์ดิจิทัล กระทำผ่านนายหน้าซื้อขายสินทรัพย์ดิจิทัล หรือที่ได้โอนให้แก่ผู้ค้าสินทรัพย์ดิจิทัล ที่ได้รับอนุญาตตามกฎหมายว่าด้วยการประกอบธุรกิจสินทรัพย์ดิจิทัล เฉพาะซึ่งตีราคาเป็นเงินได้เกินกว่าที่ลงทุน ทั้งนี้ สำหรับเงินได้พึงประเมินที่ได้รับตั้งแต่วันที่ ๑ มกราคม พ.ศ. ๒๕๖๘ ถึงวันที่ ๓๑ ธันวาคม พ.ศ. ๒๕๗๒"
กฎกระทรวงลงนามเมื่อ 27 สิงหาคม 2568 และประกาศในราชกิจจานุเบกษา เล่ม 142 ตอนที่ 56 ก วันที่ 5 กันยายน 2568 หมายเหตุท้ายกฎกระทรวงอธิบายเหตุผลไว้ว่า ต้องการให้ผลประโยชน์ดังกล่าว "ไม่ต้องรวมคำนวณเพื่อเสียภาษีเงินได้บุคคลธรรมดา"
เงื่อนไข 4 ข้อที่ต้องครบพร้อมกัน
อ่านจากตัวบทจะเห็นเงื่อนไขสี่ชั้น ขาดข้อใดข้อหนึ่งก็หลุดจากข้อยกเว้น
- ต้องเป็นผลประโยชน์จากการโอน คริปโทเคอร์เรนซีหรือโทเคนดิจิทัล ไม่ใช่รายได้ประเภทอื่นที่เกิดจากการถือเหรียญ
- ต้องทำในช่องทางที่ได้รับใบอนุญาตของไทย ได้แก่ ศูนย์ซื้อขาย (Exchange) นายหน้า (Broker) หรือโอนให้ผู้ค้า (Dealer) ที่ได้รับอนุญาตตามกฎหมายว่าด้วยการประกอบธุรกิจสินทรัพย์ดิจิทัล
- ยกเว้นเฉพาะส่วนที่ตีราคาเป็นเงินได้เกินกว่าที่ลงทุน คือเฉพาะส่วนกำไร ไม่ใช่ยอดขายทั้งก้อน
- ต้องเป็นเงินได้ที่ได้รับในช่วง 1 มกราคม 2568 – 31 ธันวาคม 2572 หลังจากนั้นถ้าไม่มีการต่ออายุ ก็กลับไปใช้หลักเกณฑ์ปกติ
ส่วนฐานกฎหมายเดิมที่กฎกระทรวงนี้ไปยกเว้นให้ คือมาตรา 40 (4) (ฌ) แห่งประมวลรัษฎากร ซึ่งกำหนดให้ "ผลประโยชน์ที่ได้รับจากการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัล ทั้งนี้ เฉพาะซึ่งตีราคาเป็นเงินได้เกินกว่าที่ลงทุน" เป็นเงินได้พึงประเมิน มาตั้งแต่ปี 2561
บัญชีที่คุณใช้อยู่เข้าเงื่อนไข "ผู้ได้รับใบอนุญาต" หรือไม่
เงื่อนไขข้อ 2 ตรวจได้เองจากรายชื่อผู้ได้รับใบอนุญาตของ ก.ล.ต. ชื่อที่ต้องมองหาไม่ใช่คำว่า Binance แต่เป็นชื่อนิติบุคคล
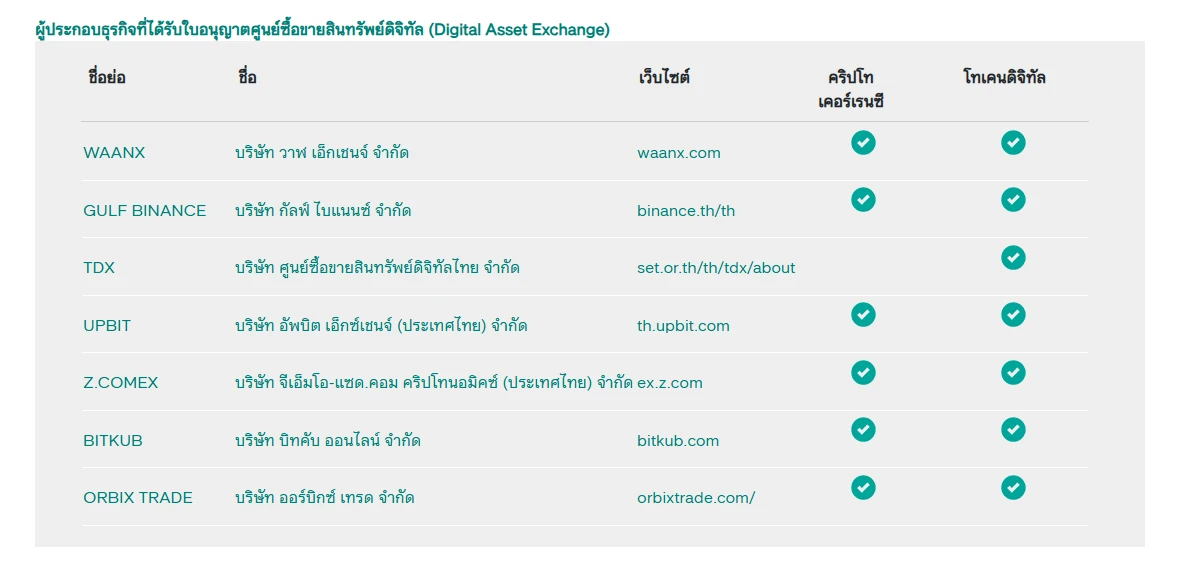
รายชื่อผู้ได้รับใบอนุญาตศูนย์ซื้อขายสินทรัพย์ดิจิทัล จากหน้าตรวจสอบรายชื่อของ ก.ล.ต. ตรวจสอบเมื่อ 31 ตุลาคม 2026
ในวันที่ตรวจสอบ บริษัท กัลฟ์ ไบแนนซ์ จำกัด ซึ่งเป็นผู้ให้บริการเบื้องหลังเว็บไซต์ binance.th อยู่ทั้งในรายชื่อศูนย์ซื้อขาย (7 ราย) และรายชื่อนายหน้า (14 ราย) ส่วน binance.com ไม่ได้อยู่ในรายชื่อใด เพราะเป็นคนละนิติบุคคลที่ไม่ได้ขอใบอนุญาตในไทย รายละเอียดวิธีค้นและความต่างของใบอนุญาตแต่ละประเภท อ่านได้ในวิธีเช็กรายชื่อผู้ได้รับใบอนุญาตจาก ก.ล.ต. ด้วยตัวเอง
เทียบรายกรณี
| กรณี | อยู่ในข้อยกเว้นไหม | อ้างอิง |
|---|---|---|
| ขายเหรียญได้กำไรในศูนย์ซื้อขายที่มีใบอนุญาตไทย เช่น binance.th | อยู่ ถ้าเงินได้รับในช่วง 2568–2572 | กฎกระทรวง 399 (109) |
| ขายเหรียญได้กำไรบนแพลตฟอร์มที่ไม่อยู่ในรายชื่อ ก.ล.ต. เช่น binance.com | ไม่อยู่ ยังเป็นเงินได้พึงประเมิน | ม. 40 (4) (ฌ) |
| ดอกผลจากการฝากเหรียญ เช่น Simple Earn หรือ staking | ไม่อยู่ ตัวบทพูดถึงเฉพาะการโอน | ม. 40 (4) (ซ) |
| ขายขาดทุน | ไม่มีส่วนเกินทุนให้ยกเว้น | ตัวบทยกเว้นเฉพาะส่วนที่เกินทุน |
แถวที่คนมองข้ามบ่อยที่สุดคือแถวที่สาม เพราะดอกผลจากการถือหรือฝากเหรียญถูกจัดเป็นเงินได้ตามมาตรา 40 (4) (ซ) ซึ่งเป็นคนละวงเล็บกับที่กฎกระทรวง 399 ยกเว้นให้ ใครที่รับผลตอบแทนรายวันจากผลิตภัณฑ์ออมเหรียญอยู่ ลองดูวิธีอ่านอัตราผลตอบแทนที่ได้รับจริงในบทความเรื่อง APR ของ Simple Earn ประกอบ เพราะยอดที่เข้าบัญชีจริงคือฐานที่ต้องเอาไปคิดต่อ
สิ่งที่กฎกระทรวงนี้ไม่ได้แก้
กฎกระทรวง 399 แก้เฉพาะเรื่องการยกเว้นภาษีเงินได้บุคคลธรรมดา ไม่ได้ไปแก้มาตราอื่นในประมวลรัษฎากร มาตรา 50 (2) (ฉ) ซึ่งกำหนดให้ผู้จ่ายเงินได้ตามมาตรา 40 (4) (ซ) และ (ฌ) หักภาษี ณ ที่จ่ายในอัตราร้อยละ 15 ยังคงอยู่ในตัวบทเหมือนเดิม
แปลว่าถ้ากรณีของคุณไม่เข้าข้อยกเว้น กลไกเดิมก็ยังทำงาน และถ้าเข้าข้อยกเว้น ก็ควรเก็บหลักฐานไว้ว่าธุรกรรมนั้นทำผ่านผู้ได้รับใบอนุญาตจริง เช่น รายงานประวัติการซื้อขายที่ดาวน์โหลดจากบัญชีของตัวเอง
เช็กต้นทางด้วยตัวเอง 3 ขั้น
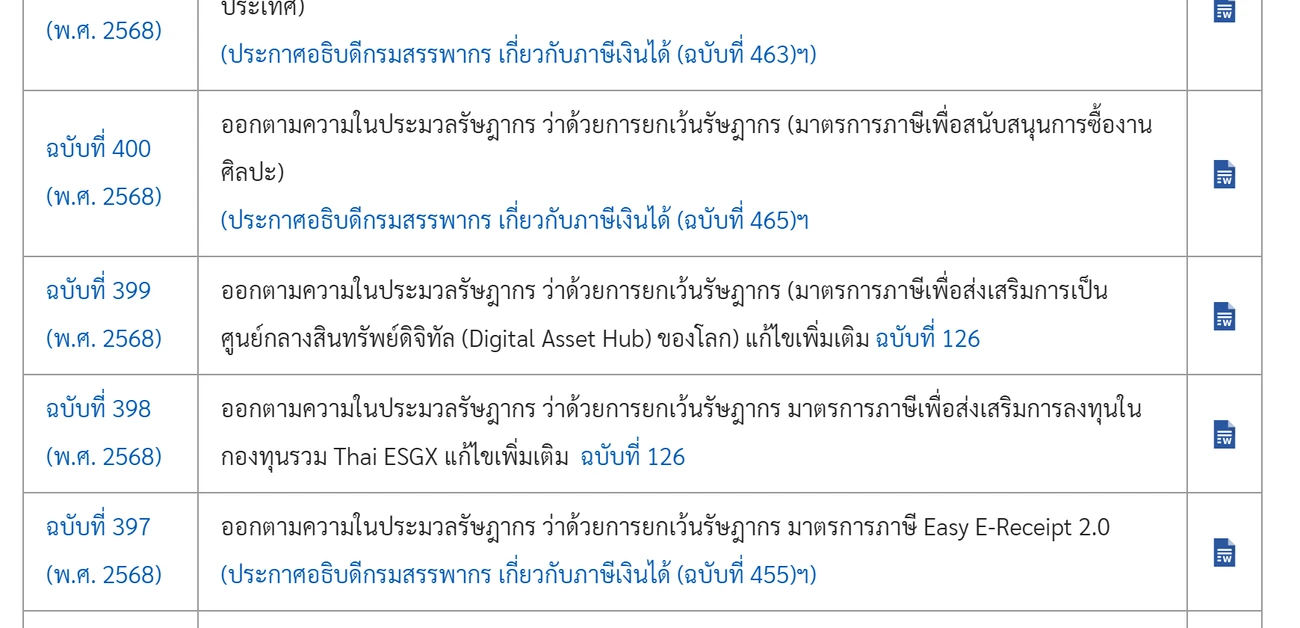
แถวกฎกระทรวง ฉบับที่ 399 บนหน้ารวมกฎหมายของกรมสรรพากร ตรวจสอบเมื่อ 31 ตุลาคม 2026
- เปิด rd.go.th ไปที่เมนูรวมกฎหมายภาษี แล้วเลือกหัวข้อกฎกระทรวง เลื่อนหาแถว "ฉบับที่ 399 (พ.ศ. 2568)" แล้วกดไอคอนไฟล์ด้านขวาเพื่อเปิดตัวบทเต็ม
- เปิดหน้าตรวจรายชื่อผู้ได้รับใบอนุญาตของ ก.ล.ต. แล้วหาชื่อนิติบุคคลของแพลตฟอร์มที่ใช้อยู่ ไม่ใช่ชื่อแบรนด์
- เทียบช่วงเวลาที่คุณได้รับเงินได้ กับช่วง 1 มกราคม 2568 ถึง 31 ธันวาคม 2572 ที่ตัวบทกำหนด
ส่วนที่บทความนี้ตอบให้ไม่ได้
บทความนี้สรุปตัวบทที่ประกาศแล้ว ไม่ใช่คำแนะนำด้านภาษีสำหรับกรณีของแต่ละคน เรื่องที่ขึ้นกับสถานการณ์ส่วนตัวและควรถามกรมสรรพากรสายด่วน 1161 หรือผู้ทำบัญชีโดยตรง ได้แก่ สถานะผู้มีถิ่นที่อยู่ทางภาษีในไทย การนำเงินได้จากต่างประเทศเข้ามาในไทย วิธีคำนวณต้นทุนของเหรียญที่ซื้อหลายรอบ และการกรอกแบบแสดงรายการในปีภาษีนั้น ๆ
ถ้ายังไม่แน่ใจว่าบัญชีที่ใช้อยู่เป็น Binance TH หรือ Binance Global กันแน่ เพราะสองระบบใช้คนละเว็บไซต์และคนละชุดบริการ อ่านเทียบได้ที่ความต่างระหว่าง Binance Global กับ Binance TH ก่อนไปดูเรื่องภาษี