功能解析
幣安 C2C 賣幣,收到付款截圖就能放幣嗎?六種常見詐騙與放幣前的核對順序
對方丟來一張「轉帳成功」的截圖就開始催放幣,是 C2C 賣家最常見的開場。幣安官方把常見手法分成六種,本文整理六種手法的對照表、官方提供的偽造付款通知範例,以及放幣前必須對上的四件事;另外說明交易政策裡兩條容易被誤解的規則——第三方付款出事由誰承擔損失,以及「15 分鐘內放行」是從確認收款起算,不是從訂單成立起算。
在幣安 C2C 賣出 USDT,對方把一張「轉帳成功」的截圖丟進聊天室,接著開始催:我趕時間、系統顯示已經扣款了、你先放幣。這時候最該做的事只有一件——打開自己的網銀,看錢是不是真的進來了。
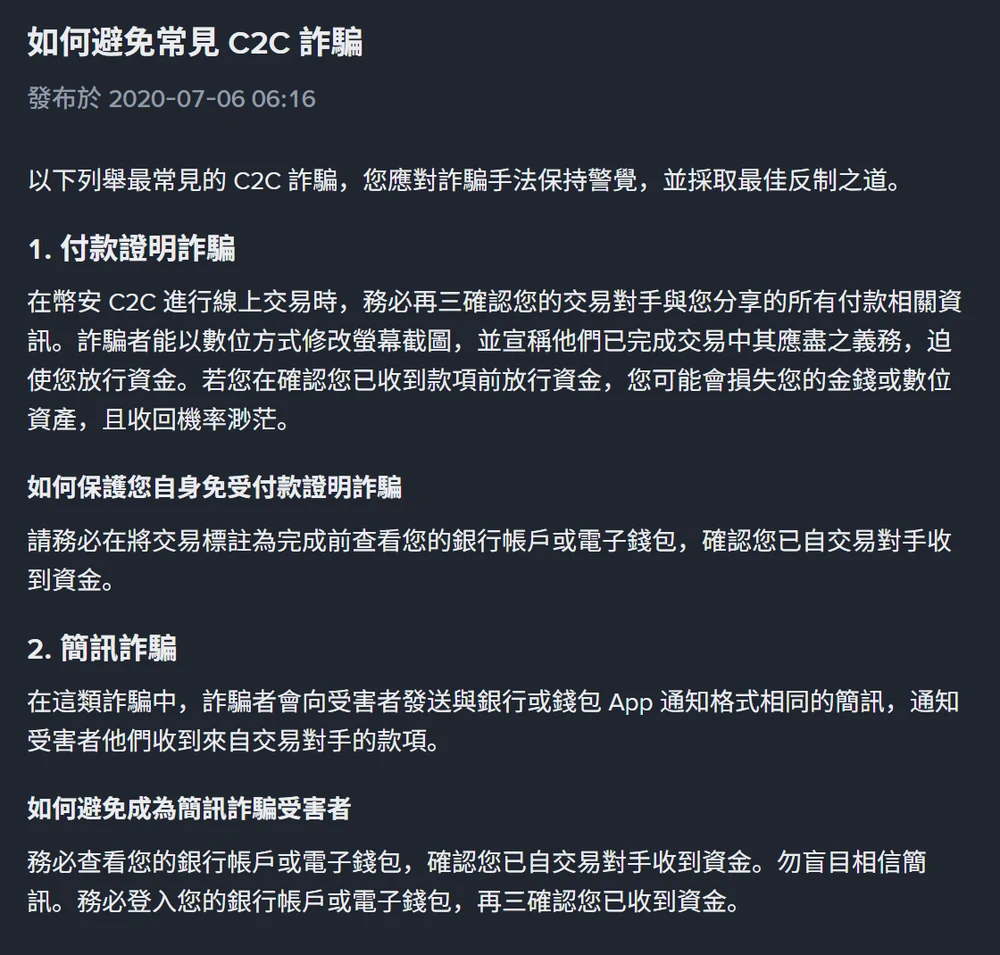
幣安官方把這句話寫得很直白:「請務必在將交易標註為完成前查看您的銀行帳戶或電子錢包,確認您已自交易對手收到資金。」截圖、簡訊、郵件通知,全部都不算收款憑據。
官方列出的六種手法,賣家會遇到的差別在哪
幣安〈如何避免常見 C2C 詐騙〉把手法分成六種。前三種針對「你會不會相信收款憑據」,後三種針對「你會不會在平台外被牽著走」:
1. 付款證明詐騙:用修圖軟體改一張轉帳截圖,宣稱義務已完成,催你放幣。官方反制是標註完成前先查自己的銀行帳戶或電子錢包。
2. 簡訊詐騙:發一封格式與銀行、錢包 App 一模一樣的到帳簡訊。官方要求不要盲信簡訊,一律登入帳戶再三確認。
3. 退款詐騙:用可申請退款的方式或支票付款,事後把錢要回去。官方要你核對付款人姓名是否與幣安驗證姓名相符、不接受第三方帳戶款項;對方堅持用支票就別放幣並立即投訴。
4. 中間人詐騙:在 Telegram、WhatsApp 等平台外聯繫,讓你把他的銀行帳號貼進訂單聊天室。官方要求只在幣安 C2C 聊天室溝通,帳戶資訊一律在平台內再三確認。
5. 三角詐騙:兩名詐騙者同時下單,用同一筆款項的付款證明逼你放兩次幣。放幣前要確認所有待完成訂單的款項都已分別到帳。
6. 冒名幣安客服:在訂單聊天室裡假裝客服,說款項已由幣安代收,要你先放幣或做內部轉帳。官方明講幣安永遠不會寄信要求你完成 C2C 交易。
中間人詐騙的細節特別值得看一次:受害者以為自己在跟「商家」交易,實際上把詐騙者的銀行帳號貼給了一個毫不知情的真實買家,買家把錢匯進詐騙者的帳戶,而受害者把幣放給了買家。官方在這裡寫了一句很現實的話——因為所有聯繫都在平台外、錢也進了第三方帳戶,「這其中並沒有多少客服可介入的餘地」。
三角詐騙則是把金額差拿來當誘餌。官方舉的例子是一筆 5,000 USDT 的訂單與一筆 6,000 USDT 的訂單同時進來,你收到了 5,000 USDT,卻被用同一張付款證明要求把兩筆都放掉,最後只收到一半左右的錢。
偽造的付款通知長什麼樣
官方另一篇〈How to Avoid Proof of Payment Scams on P2P Trading〉附了幾張實際用於詐騙的偽造通知,其中一張是模仿銀行轉帳成功的郵件:
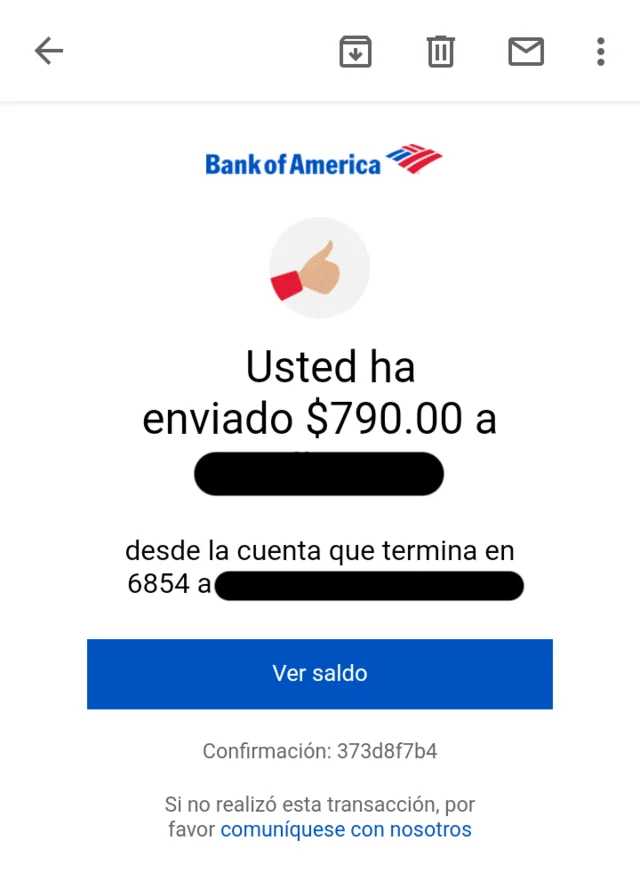
這頁給的辨識線索是拼字錯誤、文字排列沒對齊、字體不一致。實務上這些線索只能當輔助:做得粗糙的能看出來,做得細的看不出來,而且對方只要換一個銀行版型就作廢。真正可靠的判斷永遠是你自己帳戶裡的餘額。同一頁也寫了另一半——不管是誰要求,都不要在壓力下放幣;無法登入網銀確認的時候,即使對方一直催,也不要放。
這篇目前只有英文版,繁體中文的對應內容併在〈如何避免常見 C2C 詐騙〉的第一項裡。
放幣前要對上的四件事
- 登入自己的網銀或電子錢包看入帳紀錄。不是看截圖、不是看簡訊、不是看對方轉發的郵件。
- 金額與這筆訂單對得上。如果同時有兩筆以上待處理訂單,要逐筆確認各自的款項都到齊,這是三角詐騙唯一的破口。
- 付款人姓名與對方在幣安的驗證姓名完全一致。對不上就是第三方付款,照官方說法應該申訴並把款項退回原帳戶。
- 這筆錢現在就能動。支票、可撤銷的付款方式,或顯示「待入帳」而非可用餘額的,都不是收到款。
四件事全部成立,才按下放行。幣安 C2C 用戶交易政策要求賣方「在確認已收到買方全額付款後,於 15 分鐘內完成訂單」——這個 15 分鐘是從你確認收款那一刻起算的,不是從訂單成立起算,所以它不構成提前放幣的理由。
規則上,錢丟了算誰的
這部分寫在〈幣安 C2C 用戶交易政策〉(2026-06-12 更新),和詐騙說明頁不是同一份文件,但對賣家更重要:
- 買方必須使用帳戶持有人姓名與幣安註冊姓名完全一致的付款方式;使用未完成實名驗證的付款方式,C2C 功能至少停用 7 天。
- 發生爭議且查明買方提供第三方付款資訊,該筆訂單的損失由買方自行承擔。
- 反過來也一樣:發生爭議且查明賣方提供第三方付款資訊,該筆訂單的損失由賣方自行承擔。所以用家人的帳戶收款是在把保護傘自己收掉。
- 政策還提醒,不顯示付款人姓名的付款方式本身就不建議使用,因為無法驗證付款人身分。
換句話說,姓名一致這件事不只是防詐習慣,它決定了出事以後誰扛。
已經放幣了,還能做什麼
官方對這種情況的措辭沒有留餘地:在確認收到款項前放行資金,「您可能會損失您的金錢或數位資產,且收回機率渺茫」。能做的是把流程走完整——先在訂單內申訴、保留聊天與轉帳紀錄,必要時再走正式的案件舉報。申訴的時限、客服介入的順序與各種情況的處理規則,整理在幣安 C2C 申訴的四段流程與官方處理規則;如果已經確定遇到詐騙、需要向官方提交案件,填表方式見幣安案件舉報表單的填法與舉報類型對照。
至於訂單聊天室裡自稱客服的那一位,辨識方法和假客服、假郵件是同一套,可以對照幣安假客服的辨識方法與反釣魚碼設定。
本文引用的規則與條文於 2026 年 10 月 22 日核對自幣安官方說明頁。幣安會調整規則且不另行通知,交易前請以你帳戶當下顯示的內容為準。
來源:幣安〈如何避免常見 C2C 詐騙〉(發布於 2020-07-06)、〈幣安 C2C 用戶交易政策〉(更新於 2026-06-12)、〈How to Avoid Proof of Payment Scams on P2P Trading〉。
FeeGraph 是獨立資訊站,與幣安沒有從屬關係。本站註冊入口含邀請連結,使用後本站可能取得佣金,不會增加你支付的手續費。